
2026年7月24日,最高人民法院、最高人民检察院联合发布《关于修改〈最高人民法院、最高人民检察院关于办理内幕交易、泄露内幕信息刑事案件具体应用法律若干问题的解释〉的决定》(法释〔2026〕13号),自2026年7月27日起施行。
这是该司法解释自2012年6月1日起施行以来的首次系统性修改,距原法释〔2012〕6号出台已逾十四年。
本文选取四大要点,结合法条原文展开解读,集中回应资本市场最关切的三个核心问题:内幕信息形成的起算时点为何、“合法交易”抗辩的有效边界何在、刑事责任的数额门槛如何调整。
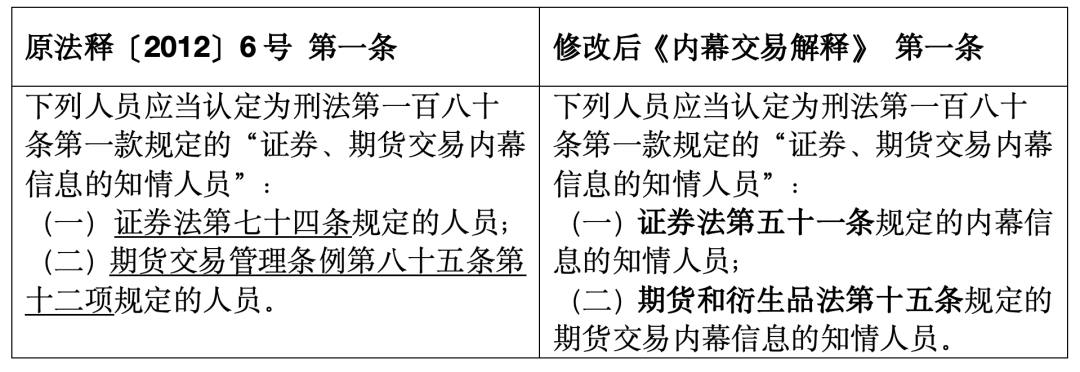
法律援引更新:知情人范围与上位法精准对齐
【法条原文】
【解读】
旧解释援引的是2019年修法前的《中华人民共和国证券法》和2022年已被取代的《期货交易管理条例》,新解释则直接对接了现行有效的《中华人民共和国证券法》第五十一条和《中华人民共和国期货和衍生品法》第十五条。
最关键的实质性变化在于知情人范围的扩大。新《中华人民共和国证券法》第五十一条相比旧法,不仅将“发行人”自身明确纳入知情主体,还把范围扩展到了“发行人控股或者实际控制的公司”,并单独列出了“上市公司收购人或者重大资产交易方”这一大类。这意味着,并购重组的收购方、资产交易方及其控股股东、董监高,不应再存“不在名单内”的侥幸心理,其一举一动都在刑事监控的射程之内。
【法条原文】
【解读】
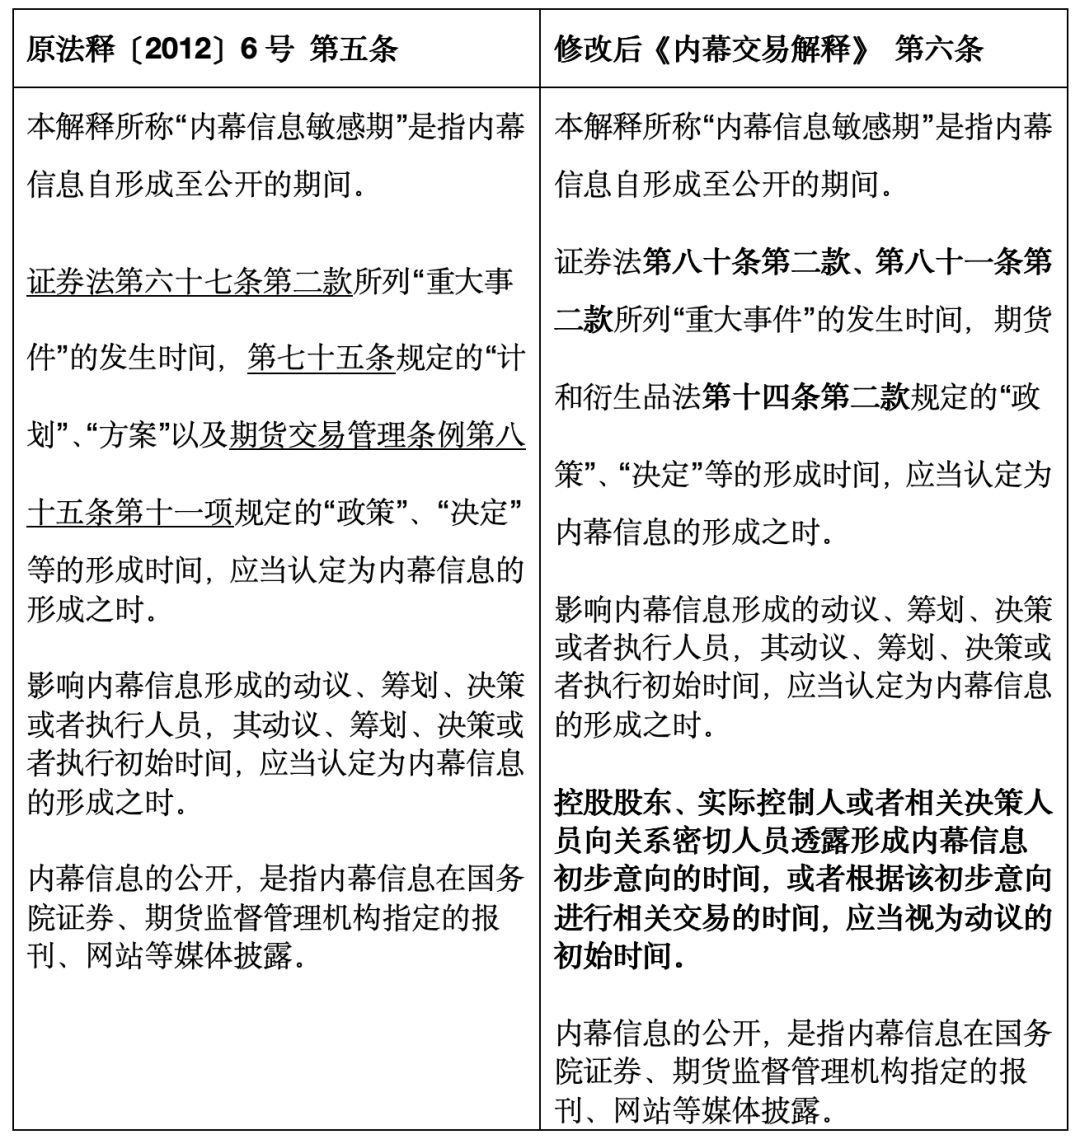
这一条是本次修订中最具实质性突破的条款之一,其核心在于将内幕信息敏感期的起算点进行了前移。
在过去,司法实践的难点往往在于“动议”的认定。许多控股股东、实际控制人或者相关决策人员存在一种误解:只要公司内部没有发布正式的立项文件、没有召开正式的启动会议,早期的私下交流或试探性动作就不算“泄露内幕信息”。他们往往以“非正式意向”为由,试图规避法律责任。
此次修订明确打破了这种侥幸心理。新规直接规定,在内幕信息形成的合理期间内,相关决策人员向关系密切人员透露“初步意向”,或者根据这些初步意向进行相关交易的,该时间点即被认定为“内幕信息动议的初始时间”。这意味着,“初步意向”已经正式进入了内幕信息的监管视野。
举个例子,如果一家上市公司的董事长在私人聚会中向亲友提及“公司正在考虑收购某家矿产企业”,即便此时公司尚未开展尽职调查,也未形成任何书面决议,但这一“初步意向”一旦被透露,或者被用于指导提前买入股票,就足以触发内幕交易敏感期的认定。这一变化显著压缩了“关键少数”人员利用“时间差”规避监管的灰色空间,体现了监管对内幕交易“抓早抓小、防微杜渐”的从严导向。
抗辩空间“全面压缩”:合法交易与收购理由不再“万能”
【法条原文】
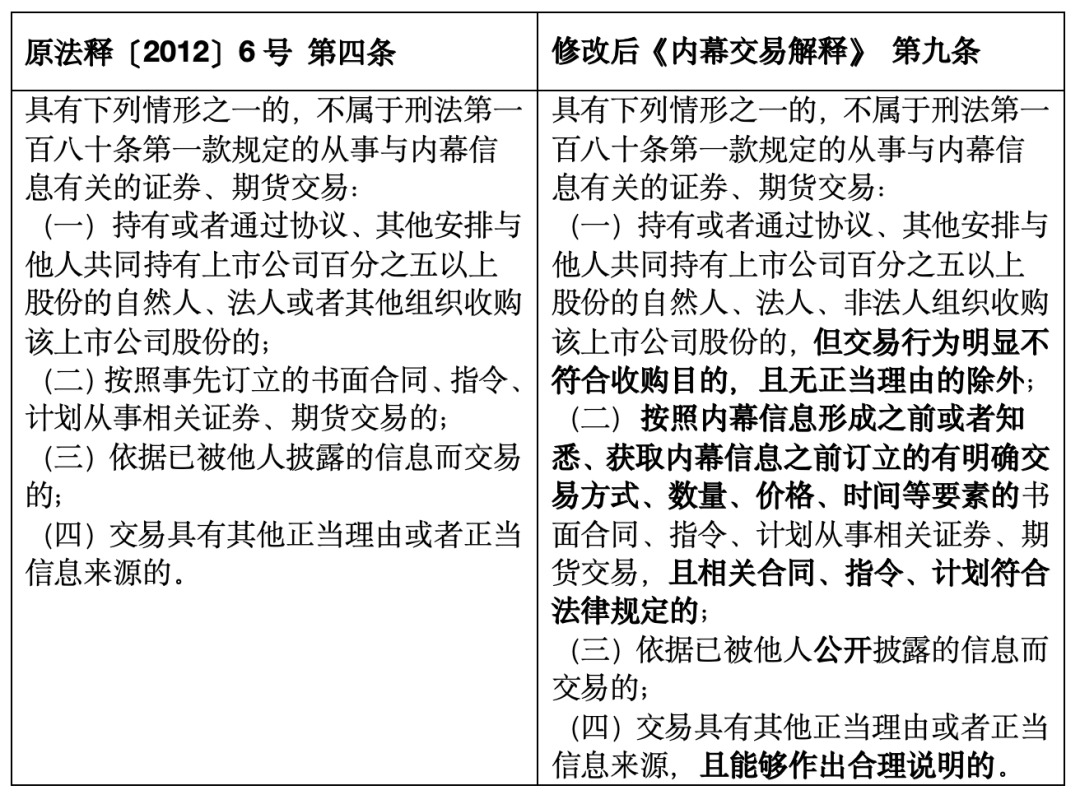
【解读】
本条是本次修订中改动幅度最大的条款,核心是系统性收紧内幕交易的法定阻却事由,有效封堵此前司法实践中常见的责任规避路径。针对原解释规定的四类抗辩情形,新规作出三项核心调整:一是收购抗辩增设但书条款,明确若交易行为明显不符合收购目的且无正当理由,不得主张收购免责;二是预定交易抗辩大幅提升举证门槛,要求合同、指令、计划须在内幕信息形成前或行为人知悉内幕信息前订立,且须明确载有交易方式、数量、价格、时间等核心要素,同时符合法律规定;三是公开信息抗辩将“已被他人披露”调整为“已被他人公开披露”,强调信息的公开性属性,小范围内部沟通的信息不再符合免责条件。
这一调整对两类主体影响最为直接:一是上市公司董监高、控股股东及实控人,既往通过倒签合同、虚构交易背景等方式主张“合法交易”的操作空间被大幅压缩;二是参与并购重组的中介机构从业人员,不能再以“依据内部沟通信息交易”为由主张免责,必须严格核实信息是否已通过法定渠道向公众公开。其余抗辩情形也增设了合理性说明义务,进一步压缩了任意抗辩的空间。
入罪门槛“双向重构”:基本标准上调与“双梯度”从严模式落地
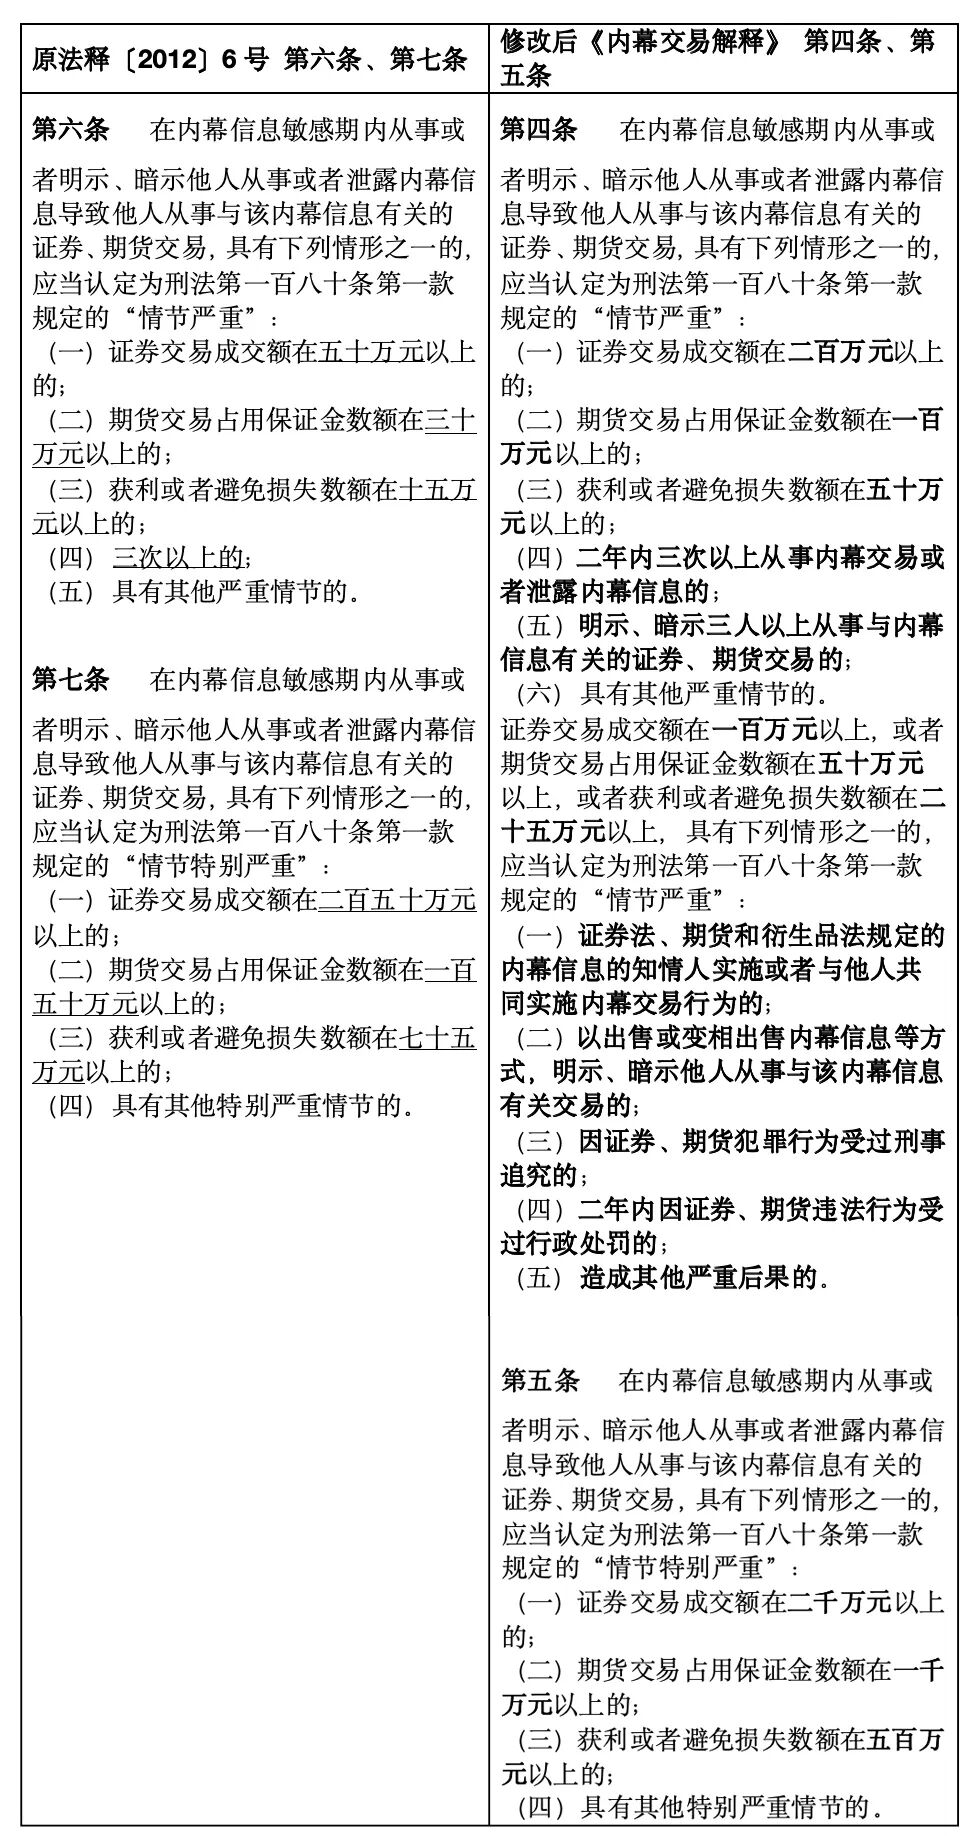
【解读】
本次修订对入罪标准的调整,首要目的是化解规范冲突。2022年最高人民检察院、公安部《关于公安机关管辖的刑事案件立案追诉标准的规定(二)》(以下简称《立案追诉标准(二)》)第三十条已显著提高内幕交易案的立案追诉数额标准,并增设了“二年内三次以上”“明示、暗示三人以上”以及“减半数额+特定情形”等复合型追诉条件。然而2012年司法解释的“情节严重”“情节特别严重”标准未作同步调整,导致刑事立案标准与定罪量刑标准长期处于脱节状态——同一行为在侦查环节与审判环节可能适用不同尺度,既影响行刑衔接效率,也不利于统一裁判尺度。此次修改明确规定定罪量刑标准与2022年《立案追诉标准(二)》保持协调,从制度层面消除了这一规范冲突。
在此前提下,新规构建了“基本数额+减半数额+行为入罪”三层递进的入罪体系:
第一层:基本入罪数额与立案追诉标准完全对齐。
“情节严重”的基本门槛由原先的50万/30万/15万上调至200万/100万/50万;“情节特别严重”由250万/150万/75万上调至2000万/1000万/500万,升档倍数由原来的5倍拉大到10倍。这一调整既解决了原标准下“入罪即濒临升档”的量刑失衡问题,也使司法解释与《立案追诉标准(二)》形成合理梯度,推动行政违法与刑事犯罪的有机衔接。
第二层:针对特定主体设置减半入罪标准。
法定内幕信息知情人自行或共同实施内幕交易的,数额标准按基本标准的50%执行,即成交额100万、期货保证金50万、获利避损25万即可入罪。这一规则与《立案追诉标准(二)》的“降档追诉”模式完全一致,体现了对控股股东、实控人、董监高等“关键少数”的精准从严——结合第二点敏感期前移、第三点抗辩收紧的规则叠加,法定知情人的实际刑事风险敞口较原标准显著放大。
第三层:新增两类独立的行为入罪情形。
“二年内三次以上从事内幕交易或者泄露内幕信息的”“明示、暗示三人以上从事相关证券、期货交易的”,不受数额标准限制,直接认定为“情节严重”。这填补了过往“多次小额、团伙分散”作案难以追责的制度空白,也标志着内幕交易罪的规制重心从单一数额犯,向“数额+行为”复合评价体系转变。
合规建议
各市场主体应当注意适配新规要求,重点做好以下风险防控:
对上市公司控股股东、实际控制人:切勿向亲友、关联方提前透露并购重组、重大投资等未公开信息,相关交易需提前留存完整决策证据,杜绝“先交易、后补合同”的违规操作。
对董监高及内幕信息知情人:严格执行内幕信息知情人登记及交易报备制度,不得以“按事前合同交易”为由规避责任,交易时需确保信息来源合法,主动留存交易合理性证明材料。
对普通投资者:切勿轻信“内部消息”“亲友荐股”,尤其警惕上市公司核心人员关联方的荐股信息,涉及重大未公开信息时做到“不探听、不交易、不传播”,避免因参与内幕交易承担刑事、行政责任。
免责声明:本文仅为对现行法律法规及司法解释的解读与合规提示,仅代表作者个人观点,不构成针对特定事项的法律意见或建议。如需具体法律咨询,请联系专业律师。